令和8年10月1日以降の指定期間から、地場産品基準第3号の返礼品について運用が厳格化されます。
地場産品基準第3号・・・当該地方団体の区域内において、返礼品等の製造、加工その他の工程のうち主要な部分を行うことにより、相応(過半)の付加価値が生じているもの
付加価値基準の明確化
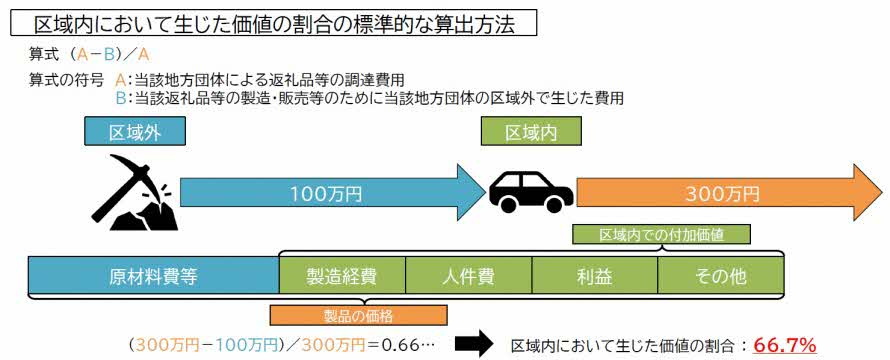
これまで「区域内における工程により、生じた付加価値が過半を占めること」とされていましたが、新たに以下の要件が追加されます。
製造等を行う者による証明書の提出
総務省が定める標準的な算定方法に基づき、返礼品等の製造等を行う事業者が、「価値の過半が区域内の工程で生じている」ことを証明する必要があります。
自治体によるウェブサイトでの公表
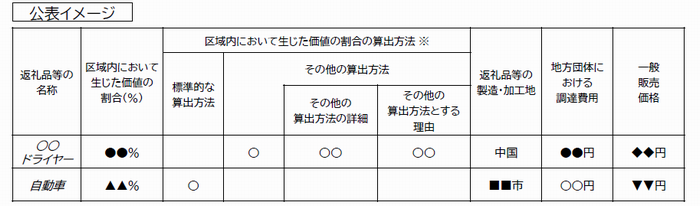
自治体が寄附募集を開始するまでに、上記証明の内容を自治体のウェブサイト等で公表しなければ、返礼品として認められなくなります。
調達費用の妥当性について
付加価値を算出する際の基礎となる「調達費用(自治体への納入価格)」については、合理的かつ妥当な価格であることが必要です。
価格の妥当性
調達価格が、一般消費者に対して販売する際の通常の販売価格よりも合理的な理由なく高額な金額で自治体に納入している場合、付加価値基準の適合性に疑義が生じることがあります。
不適切な事例
区域内付加価値を50%以上とするために、恣意的に納入価格(算定上の分母)を高く設定すること等は認められません。
山形村が提供する地場産品基準3号該当の返礼品
山形村が提供する地場産品基準3号該当の返礼品について、製造等を行う者による証明に基づき、以下のとおり公表します。
R8_ふるさと納税の返礼品等の区域内において生じた価値の割合に係る一覧表 (PDF 945KB)
 目的ナビ


